

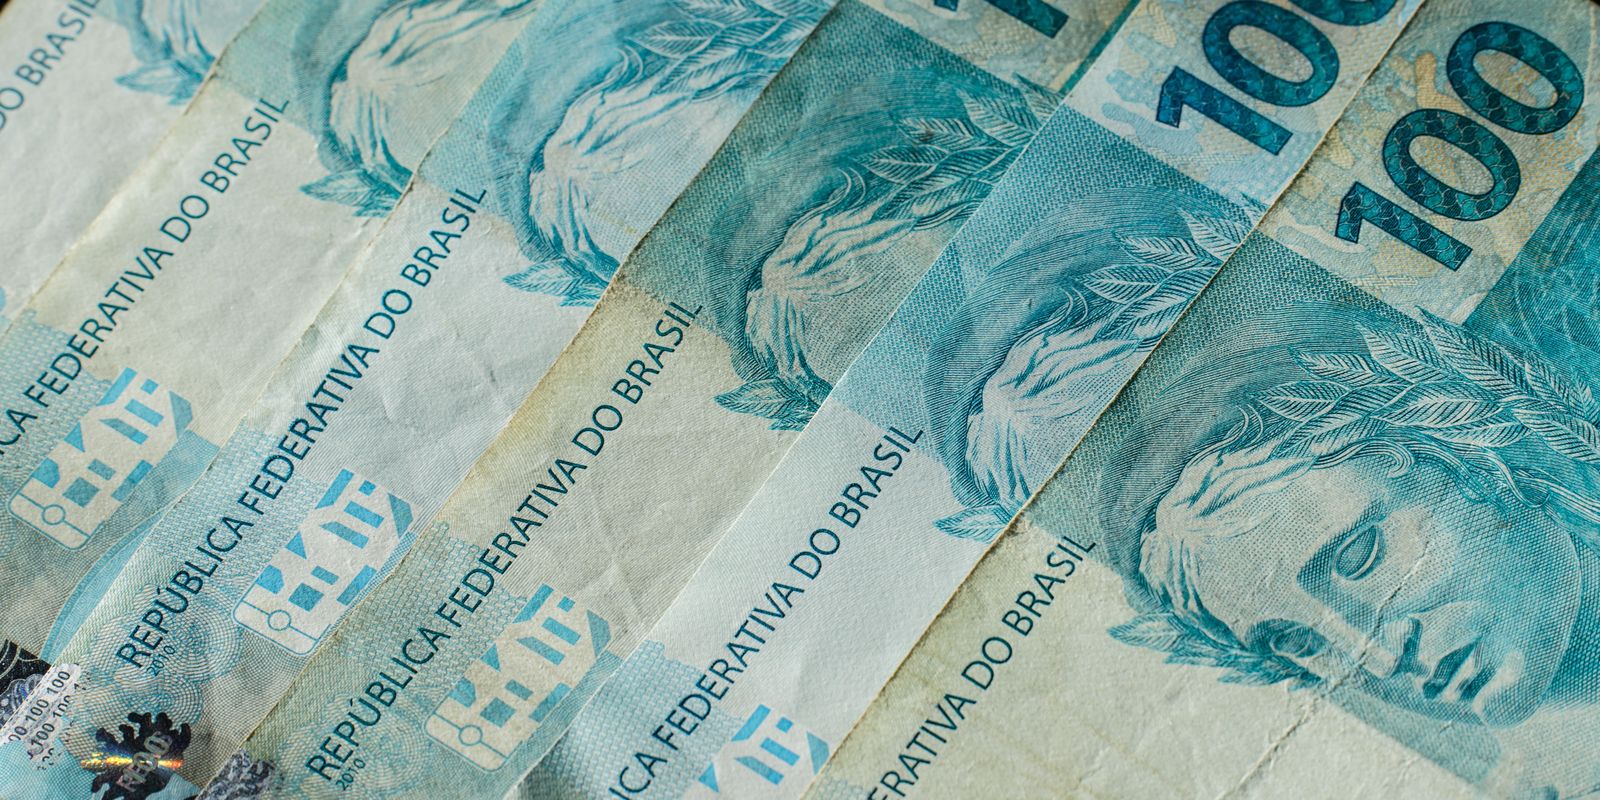
O Conselho Monetário Nacional (CMN) aprovou a Resolução 5.345 para intensificar a fiscalização contábil e o acompanhamento do recolhimento de tributos dos bancos e demais instituições autorizadas a operar no Brasil, com exigências válidas a partir de 1º de janeiro de 2028.
A norma estabelece que os bancos enviem relatórios contábeis mensais ao Banco Central (BC), abrangendo a arrecadação de impostos, provisões e créditos fiscais. O objetivo da autoridade monetária é obter um panorama mais frequente e detalhado da situação tributária do setor financeiro.
Detalhamento do novo monitoramento
A prestação de contas será estruturada por meio do envio periódico de informações integradas ao documento denominado "Estatística Fiscal – Rubricas Contábeis Selecionadas". Esse relatório reunirá dados específicos para categorizar os registros contábeis das entidades financeiras.
Com essa periodicidade mensal, o regulador terá capacidade de identificar flutuações e padrões operacionais no recolhimento dos impostos de maneira célere, substituindo o acompanhamento baseado em prazos mais dilatados.
Impacto nos créditos fiscais e provisões
Um dos focos principais da fiscalização é o balanço de créditos fiscais. Esses recursos representam montantes expressivos que os bancos usam para compensar tributos devidos, decorrentes de diferenças temporárias ou recolhimentos passados.
Além disso, o monitoramento engloba as provisões tributárias reservadas pelas instituições para cobrir eventuais litígios judiciais ou administrativos. A padronização dessas informações permitirá à autoridade monetária gerar estatísticas econômicas mais precisas.
Competências do BC e da Receita Federal
O Banco Central ressalta que a Resolução CMN 5.345 tem fins estritamente regulatórios e estatísticos. A nova exigência não transfere ao BC o papel de autuar ou cobrar impostos das instituições financeiras.
A fiscalização direta e a arrecadação tributária continuam sob a responsabilidade exclusiva da Receita Federal. O BC utilizará a base de dados expandida apenas para o aprimoramento de suas funções de supervisão do sistema financeiro nacional.
Prazo de adaptação para as instituições
Para cumprir as novas exigências, o mercado financeiro terá um período de transição focado no ajuste de seus sistemas de tecnologia e governança de dados. O primeiro envio obrigatório dos relatórios consolidados ocorrerá no início de 2028.


 Opina News