




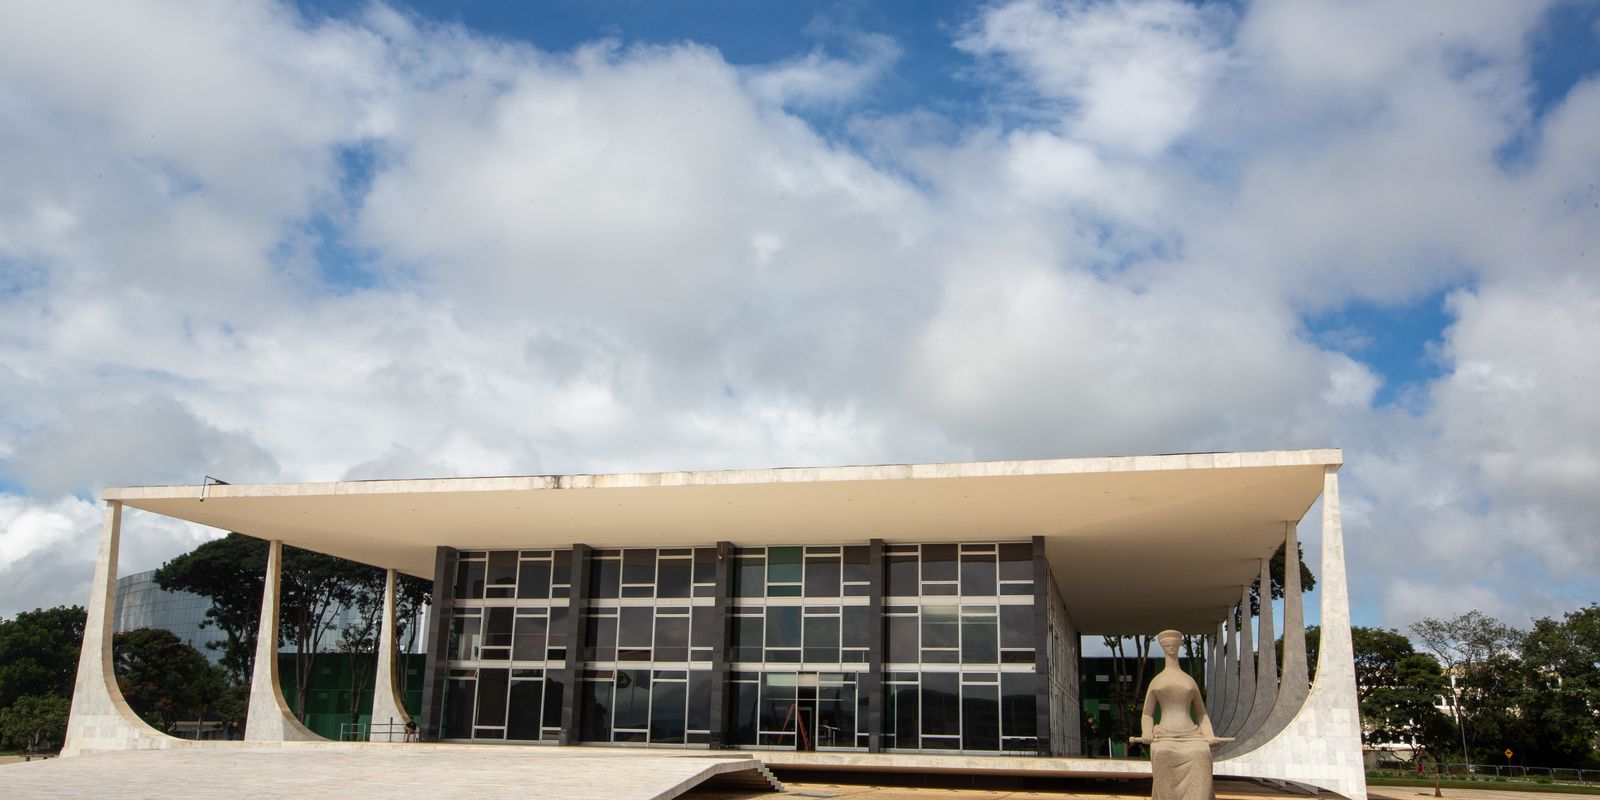
O Supremo Tribunal Federal (STF) decidiu, nesta quarta-feira (7), em Brasília, afastar a incidência do PIS e da Cofins sobre o crédito presumido do ICMS. Por maioria de votos, a Corte entendeu que esse tipo de incentivo fiscal estadual não configura faturamento ou receita bruta das empresas, impossibilitando sua tributação pelas contribuições federais.
A decisão do plenário, tomada por um placar de 7 votos a 4, representa uma importante vitória para o setor produtivo e deve gerar um impacto estimado em R$ 16 milhões nos cofres do governo federal. O julgamento põe fim a uma disputa judicial que tramitava na Suprema Corte desde 2014.
Entenda o mecanismo dos créditos fiscais
Os créditos presumidos são incentivos concedidos por estados e pelo Distrito Federal para reduzir a carga tributária de empresas locais. No recurso extraordinário, a União contestava um acórdão do Tribunal Regional Federal da 4ª Região (TRF4), que já havia considerado a cobrança inconstitucional por se tratar de renúncia fiscal.
Ao rejeitar o recurso do governo, o STF fixou a tese de que é incompatível com a Constituição Federal a inserção desses benefícios na base do PIS e da Cofins. Como o tema possui repercussão geral, a diretriz jurídica estabelecida pelos ministros deverá ser aplicada obrigatoriamente a todas as ações semelhantes que aguardam julgamento no país.


 Opina News