


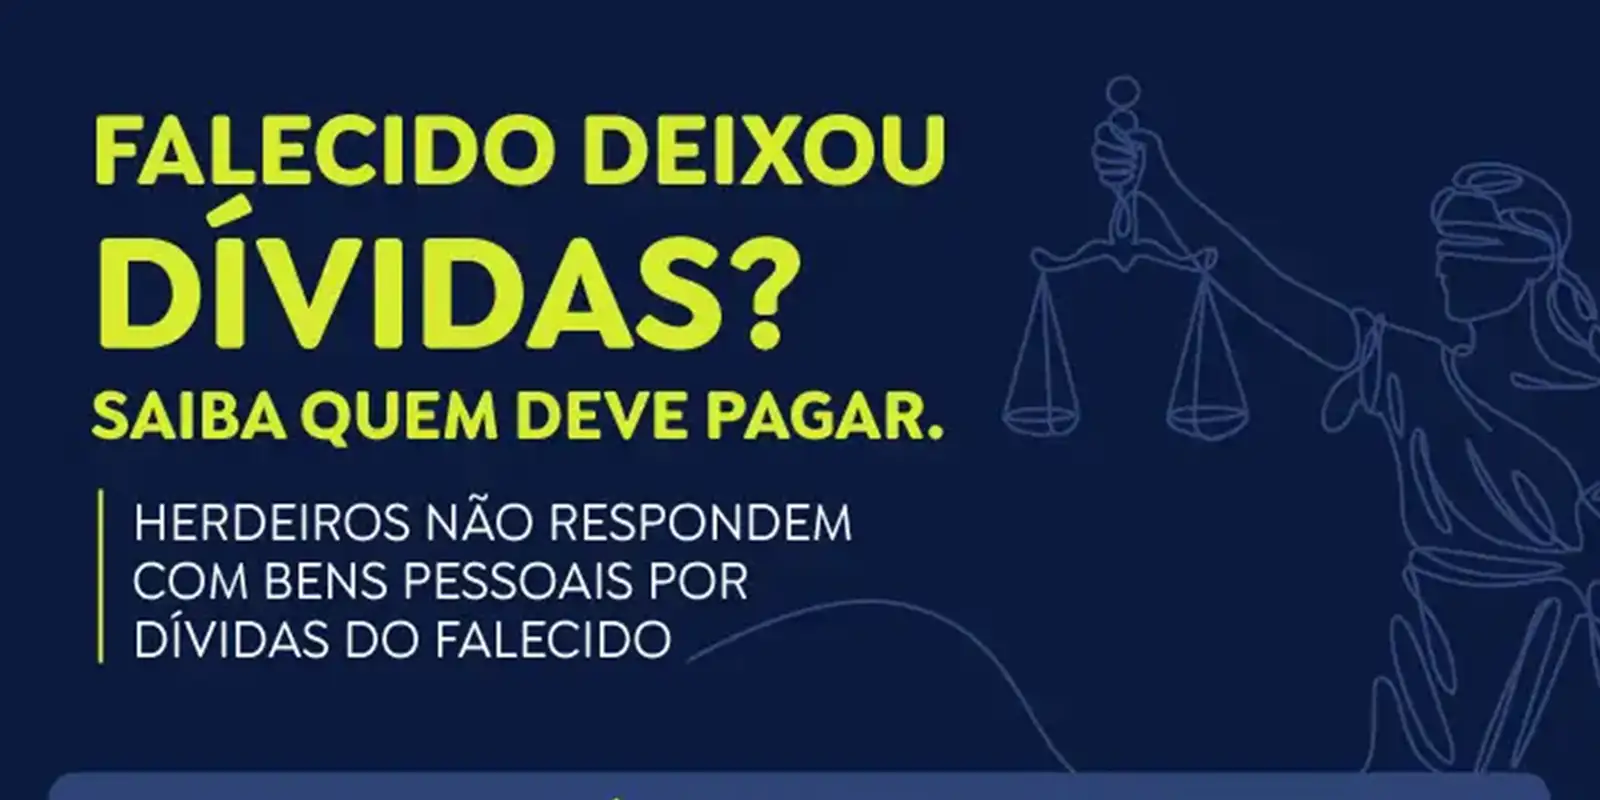
Muitas pessoas têm dúvidas sobre a responsabilidade do patrimônio pessoal ao lidar com as dívidas do falecido. De acordo com o Código Civil brasileiro, os herdeiros não respondem por essas obrigações com seus próprios bens, sendo o valor da herança o limite para o pagamento aos credores durante o processo de inventário.
A professora de Direito Civil da Universidade Estadual do Rio de Janeiro (UERJ), Rose Meireles, reforça que os bens deixados — como imóveis, veículos e saldos bancários — formam o espólio que quitará os débitos. Caso as pendências financeiras superem o total do patrimônio, o montante restante não pode ser cobrado dos familiares.
A especialista destaca que a quitação das pendências deve ocorrer antes da partilha final entre os herdeiros. Se os bens já tiverem sido distribuídos, cada herdeiro responderá apenas na proporção exata do valor que recebeu da herança.
Em alguns cenários, o familiar pode ter responsabilidade direta se tiver assinado contratos como fiador ou codevedor. Nesses casos, conforme alerta Ana Paula Frontini, presidente do Colégio Notarial do Brasil - Seção São Paulo (CNB/SP), a cobrança ocorre por uma obrigação própria, e não por causa da sucessão.
Venda de bens e custeio do inventário
Quando a família não dispõe de recursos líquidos para custear taxas e impostos, é possível vender bens do espólio diretamente em cartório de notas, via escritura pública, sem depender de autorização judicial, desde que preenchidos os requisitos legais.
A negociação é conduzida pelo inventariante, pessoa designada para representar o patrimônio. Os recursos obtidos devem ser destinados ao pagamento de despesas específicas, como honorários advocatícios, custas cartorárias e tributos, no prazo de até um ano.
Prazos legais e aplicação de multas
O Código de Processo Civil estabelece que a abertura do inventário deve ocorrer em até 60 dias após o óbito, com conclusão prevista em 12 meses. O descumprimento desses prazos gera multas sobre o Imposto sobre Transmissão Causa Mortis e Doação (ITCMD).
No estado do Rio de Janeiro, o atraso é regulamentado pela Lei estadual 7.174/2015. Mesmo quando não há imposto a pagar, a não apresentação da declaração resulta em multa equivalente a 450 UFIRs-RJ por bem ou direito, segundo Rose Meireles.
Em São Paulo, a alíquota da penalidade é de 10% sobre o ITCMD para aberturas feitas após 60 dias do falecimento, subindo para 20% caso o atraso ultrapasse 180 dias. A punição incide sobre o valor do imposto devido, e não sobre o montante total da herança.
Atrasar o processo bloqueia o patrimônio, o que impede a venda, financiamento ou regularização de bens. Especialistas orientam buscar assistência jurídica o quanto antes para organizar a documentação e evitar prejuízos financeiros adicionais.


 Opina News